Ein geschäftliches Geschenk richtet sich an eine professionelle Beziehung und unterliegt den steuerlichen Vorschriften des Finanzamts. Ein persönliches Geschenk ist emotionaler Natur und gehört in den privaten Bereich. Dieser Unterschied klingt einfach, doch in der Praxis entscheidet er sich anhand von drei Fragen: Wer ist der Empfänger, was ist der Zweck und wie wird es dokumentiert?
- Empfänger: Kunde, Lieferant oder Geschäftspartner? Dann ist es geschäftlich. Freund, Partner oder Familienmitglied? Dann ist es persönlich.
- Zweck: geht es um Beziehungsmanagement oder Wertschätzung im professionellen Kontext? Dann ist es geschäftlich. Geht es um eine emotionale Geste ohne geschäftliche Gegenleistung? Dann ist es persönlich.
- Buchhaltung: Bei geschäftlichen Geschenken bewahren Sie die Rechnung auf, notieren den Empfänger und den Anlass und achten auf die Mehrwertsteuergrenze von 227 € zzgl. MwSt. pro Geschäftsbeziehung und Jahr.
Profi-Tipp: Sie sind unsicher, ob ein Geschenk geschäftlich oder persönlich ist? Fragen Sie sich: Würden Sie es auch schenken, wenn es keine geschäftliche Beziehung gäbe? Wenn die Antwort nein lautet, ist es geschäftlich. Halten Sie dies auch so in Ihrer Buchhaltung fest.
Wichtigste Erkenntnisse
Der Unterschied zwischen einem persönlichen und einem geschäftlichen Geschenk liegt in drei Faktoren: dem Empfänger, dem Anlass und der Dokumentation, wobei die Mehrwertsteuergrenze von 227 € pro Geschäftsbeziehung und Jahr die steuerliche Trennlinie bildet.
| Punkt | Details |
|---|---|
| Geschäftlich vs. persönlich | Geschäftlich = professionelle Beziehung und Anlass; persönlich = emotionaler und privater Charakter. |
| Mehrwertsteuergrenze von 227 € | Bleiben Sie pro Geschäftsbeziehung und Jahr unter 227 € zzgl. MwSt., ist die Mehrwertsteuer auf das Geschenk vollständig abziehbar. |
| Die Grenze gilt pro Unternehmen | Mehrere Geschenke an Ansprechpartner desselben Unternehmens werden zusammengerechnet; die Grenze gilt pro Geschäftsbeziehung, nicht pro Person. |
| Die Dokumentation ist entscheidend | Notieren Sie auf der Rechnung den Namen, das Unternehmen, den Anlass und das Datum; das macht bei einer Mehrwertsteuerprüfung den Unterschied. |
| Cocktailsbynina als Geschäftsgeschenk | Eine Cocktailbox von Cocktailsbynina kann geschäftlich verwendet werden, sofern der Anlass und die Rechnung den geschäftlichen Kontext belegen. |
Inhaltsverzeichnis
- Was ist genau ein geschäftliches Geschenk?
- Wann ist ein Geschenk persönlich?
- Wann entscheiden Sie sich für welche Art von Geschenk?
- Wie wählen Sie Schritt für Schritt das richtige Geschenk aus?
- Welche steuerlichen Vorschriften und Mehrwertsteuerregeln gelten für geschäftliche Geschenke?
- Welche Geschenkideen eignen sich geschäftlich und welche persönlich?
- Wann ist eine Cocktailbox persönlich und wann geschäftlich?
- Dos und Don'ts bei persönlichen und geschäftlichen Geschenken
- Eine Cocktailbox als geschäftliches Relationen-Geschenk: So funktioniert es bei Cocktailsbynina
- Quellen
Was ist genau ein geschäftliches Geschenk?
Ein geschäftliches Geschenk ist ein Geschenk, das Sie in einem professionellen Kontext an bestehende Kunden, Lieferanten oder Geschäftspartner verschenken. Ziel ist Beziehungsmanagement, Repräsentation oder die Stärkung einer geschäftlichen Bindung. Nicht die Steigerung Ihres Umsatzes durch eine direkte Aktion.
Letzterer Unterschied ist steuerlich entscheidend. Sobald ein Geschenk Teil einer kommerziellen Kampagne oder Werbeaktion ist, verschiebt sich die Einstufung hin zu Werbe- oder Werbekosten, die steuerlich anders behandelt werden. Ein Relationen-Geschenk muss gelegentlich sein und ohne direkte Gegenleistung verschenkt werden.
Typische Ziele eines geschäftlichen Geschenks:
- Beziehungsmanagement: einem bestehenden Kunden oder Partner für die Zusammenarbeit danken
- Repräsentation: Ihr Unternehmen positiv präsentieren
- Networking: einen ersten Eindruck bei einer neuen Geschäftsbeziehung stärken
- Sichtbarkeit: die Markenbekanntheit steigern, ohne dass es eine Werbekampagne ist
Konkrete Beispiele für geschäftliche Geschenke:
- Eine Premium-Cocktailbox als Jahresendgeschenk für einen Stammkunden
- Ein Geschenkgutschein für einen Lieferanten zum Jubiläum
- Eine Flasche Wein oder ein kulinarisches Paket zur Vertragsverlängerung
- Markiertes, aber hochwertiges Glasgeschirr für eine Geschäftsbeziehung
Die steuerliche Relevanz liegt in der Mehrwertsteuerabziehbarkeit und den Repräsentationsregeln. Mehr dazu im Abschnitt über Mehrwertsteuer und steuerliche Aspekte weiter unten.
Wann ist ein Geschenk persönlich?
Ein persönliches Geschenk hat einen emotionalen Charakter und richtet sich an die Person selbst, nicht an eine Geschäftsbeziehung oder Gegenleistung. Sie verschenken es an einen Freund, Partner, Familienmitglied oder Kollegen, mit dem Sie eine persönliche Bindung haben, die unabhängig von der Arbeit besteht.
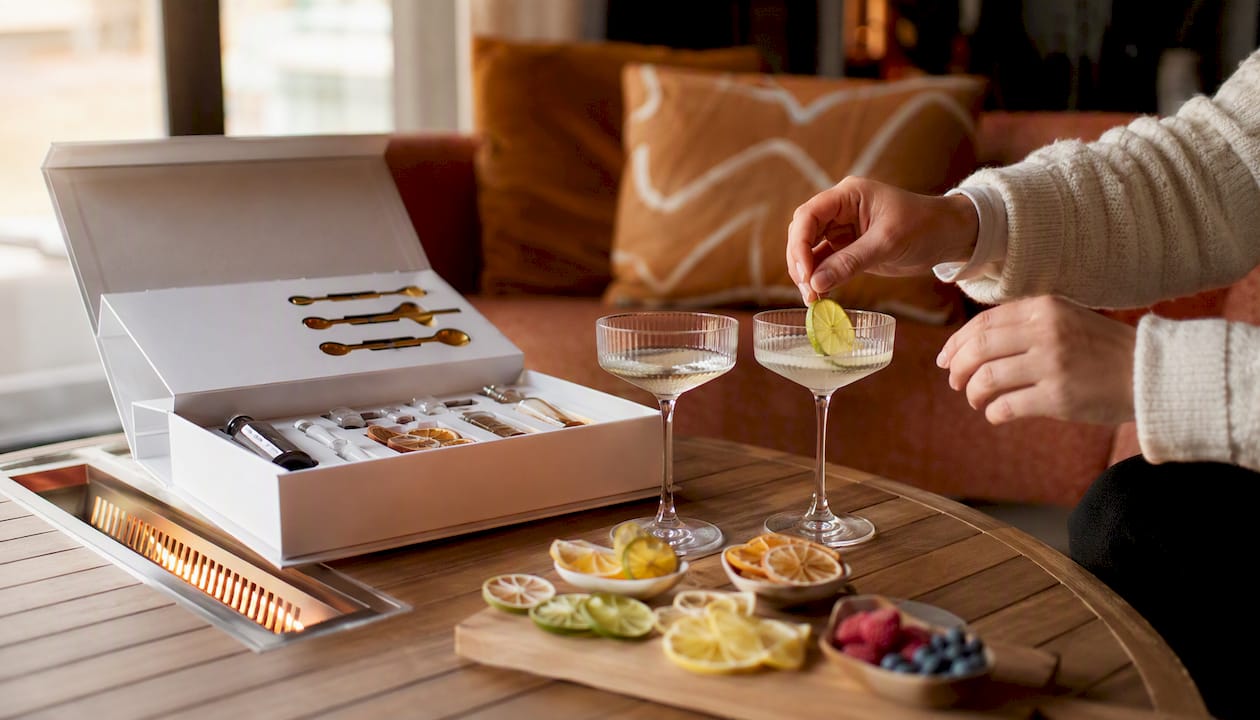
Der Erkennungspunkt ist die Absicht. Ein persönliches Geschenk ist fast immer überraschend, intim oder stark personalisiert. Es passt zur Person, nicht zu einer Funktion oder einem Unternehmen.
Merkmale eines persönlichen Geschenks:
- Starke Personalisierung: abgestimmt auf Hobbys, Geschmack oder eine gemeinsame Erinnerung
- Kein geschäftlicher Kontext: Es steht keine professionelle Beziehung oder Gegenleistung im Spiel
- Der emotionale Wert steht im Mittelpunkt, nicht der monetäre Wert
- Oft spontan oder für einen persönlichen Anlass (Geburtstag, Geburt, Hochzeit)
Beispiele:
- Ein Schmuckstück mit persönlicher Gravur
- Ein handgeschriebener Brief mit einem passenden Geschenk
- Eine Cocktailbox als Geburtstagsgeschenk für einen guten Freund, ohne jeglichen geschäftlichen Anlass
Profi-Tipp: Ein Geschenk, das Sie auch geschäftlich einsetzen könnten, wird persönlich, sobald der Anlass rein privat ist. Aber Achtung: Wenn Sie es als geschäftliche Ausgabe verbuchen möchten, muss der geschäftliche Kontext nachweisbar sein. Im Zweifelsfall: privat bezahlen.
Wann entscheiden Sie sich für welche Art von Geschenk?
Die Wahl hängt von zwei Faktoren ab: wer der Empfänger ist und was der Anlass ist. Nachfolgend eine Übersicht nach Empfänger und Anlass.
Der Empfänger als Ausgangspunkt:
- Kunde oder Lieferant: immer geschäftlich, auch wenn Sie eine persönliche Sympathie haben
- Geschäftspartner oder Investor: geschäftlich, es sei denn, Ihre Freundschaft steht eindeutig unabhängig von der Zusammenarbeit
- Kollege: abhängig vom Anlass; ein Abschied oder Jubiläum kann geschäftlich sein, ein Geburtstag ist persönlich
- Freund oder Familienmitglied, das auch Kunde ist: persönlich, es sei denn, das Geschenk betrifft ausdrücklich die Geschäftsbeziehung
- Partner oder Familienmitglied: immer persönlich
| Anlass | Empfohlene Art | Begründung |
|---|---|---|
| Jahresendgeschenk an Kunden | Geschäftlich | Beziehungsmanagement, Repräsentation |
| Vertragsverlängerung | Geschäftlich | Wertschätzung für die geschäftliche Zusammenarbeit |
| Geburtstag eines Kollegen | Persönlich | Privater Anlass, kein geschäftlicher Kontext |
| Jubiläum eines Lieferanten | Geschäftlich | Professioneller Meilenstein |
| Hochzeit oder Geburt | Persönlich | Emotionaler Anlass, privater Bereich |
| Beileid | Persönlich | Immer privat, niemals geschäftlich verbuchen |
| Dankeschön nach einem Projekt | Geschäftlich | Geschäftlicher Kontext, dokumentierbar |
Wie wählen Sie Schritt für Schritt das richtige Geschenk aus?
Eine gute Geschenkwahl beginnt nicht mit dem Produkt, sondern mit dem Ziel. Gehen Sie diese Schritte durch, bevor Sie etwas bestellen.
-
Definieren Sie das Ziel. Geht es um die Wertschätzung einer bestehenden Beziehung oder um Akquise? Wertschätzung fällt unter Repräsentation. Akquise verschiebt sich in Richtung Werbekosten. Das bestimmt die steuerliche Einstufung.
-
Bestimmen Sie den Empfänger und prüfen Sie die Unternehmensregeln. Einige Unternehmen haben eine interne Richtlinie für die Annahme von Geschenken. Wenn Sie ein Geschenk an einen Mitarbeiter eines großen Unternehmens schicken, fragen Sie, ob eine Grenze gilt. Ab einem bestimmten Wert muss der Empfänger das Geschenk möglicherweise ablehnen oder melden.
-
Beachten Sie das Budget und die Mehrwertsteuergrenze. Das Finanzamt wendet eine Grenze von 227 € zzgl. MwSt. pro Geschäftsbeziehung und Jahr an. Bleiben Sie darunter, ist die Mehrwertsteuer vollständig abziehbar. Gehen Sie darüber hinaus, gelten zusätzliche Regeln.
-
Setzen Sie auf Qualität statt auf billige Werbeartikel. Ein generischer Stift mit Logo bewirkt wenig für die Beziehung und ist schwieriger als Repräsentationskosten zu rechtfertigen. Eine Premium-Cocktailbox oder ein hochwertiges Glasgeschirr-Set stärkt die geschäftliche Absicht und macht einen besseren Eindruck.
-
Sorgen Sie für Präsentation und Personalisierung ohne Bestechungsrisiko. Eine persönliche Karte oder ein Bezug zur Zusammenarbeit macht das Geschenk relevanter. Vermeiden Sie jedoch Geschenke, die so wertvoll sind, dass sie als Beeinflussung angesehen werden könnten, insbesondere in Branchen mit strengen Integritätsregeln.
Profi-Tipp: Notieren Sie bei jedem Kauf eines geschäftlichen Geschenks sofort: Name des Empfängers, Unternehmen, Anlass, Datum und Wert. Halten Sie dies auf der Rechnung oder in einem internen Logbuch fest. Bei einer Mehrwertsteuerprüfung ist dies Ihr Beweis, dass es sich um ein geschäftliches Relationen-Geschenk handelt, nicht um eine private Ausgabe.
Welche steuerlichen Vorschriften und Mehrwertsteuerregeln gelten für geschäftliche Geschenke?
Die steuerliche Behandlung geschäftlicher Geschenke dreht sich in den Niederlanden um die BUA-Regeln (Besluit Uitsluiting Aftrek Omzetbelasting) und die Grenze von 227 €.
Die 227 €-Grenze:
Wenn Sie einem Geschäftsbeziehungspartner pro Jahr Geschenke mit einem Gesamtwert von maximal 227 € zzgl. MwSt. schenken, ist die Mehrwertsteuer auf diese Geschenke vollständig abziehbar.
Wichtiger Hinweis: seit dem 1. Januar 2024 zählt ein Eigenanteil des Empfängers nicht mehr bei der Berechnung des Grenzwerts. Ihre Gesamtausgaben pro Geschäftsbeziehung zählen vollständig, auch wenn der Empfänger einen Teil selbst bezahlt hat.
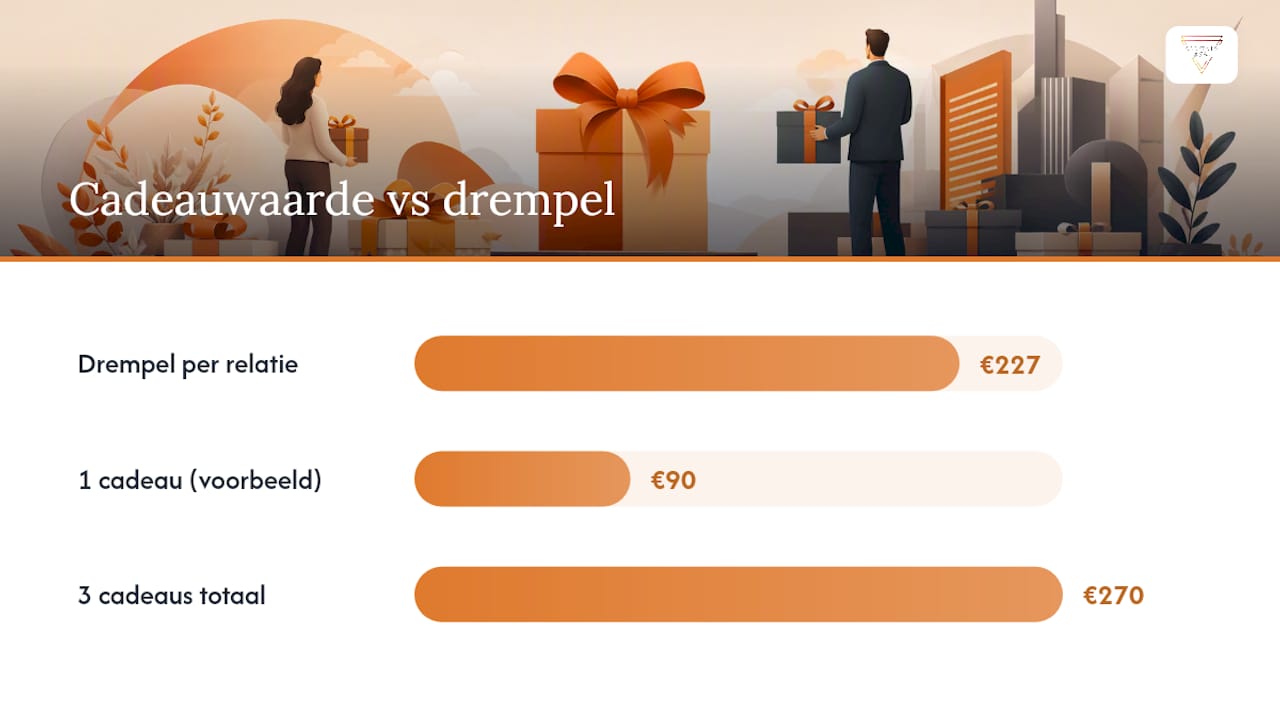
Achtung: die 227 €-Grenze gilt pro Geschäftsbeziehung (d. h. pro Unternehmen), nicht pro Kontaktperson. Wenn Sie drei Geschenke an drei verschiedene Mitarbeiter desselben Unternehmens schicken, wird der Gesamtwert für dieses eine Unternehmen zusammengerechnet.
Repräsentationskosten und Lebensmittel/Getränke:
Geschenke in der Kategorie Lebensmittel und Getränke, wie eine Cocktailbox oder ein kulinarisches Paket, fallen ebenfalls unter die Repräsentationskosten. Für Repräsentationskosten gilt eine Abzugsbegrenzung bei der Einkommensteuer: Die ersten 5.700 € pro Jahr sind nicht abziehbar, oder Sie entscheiden sich für eine Abzugsbegrenzung von 20 % des Gesamtbetrags.
Unterscheidung zu Mitarbeitergeschenken:
Relationen-Geschenke fallen unter die BUA und Repräsentationsregeln. Mitarbeitergeschenke fallen unter die WKR (Arbeitskostenregelung). Eine falsche Zuordnung kann bei einer Steuerprüfung zu Korrekturen führen. Sie sind unsicher? Konsultieren Sie einen Steuerberater oder prüfen Sie die Erläuterungen auf der Website der Handelsregisterkammer.
Checkliste für Ihre Buchhaltung:
- Name und Unternehmen des Empfängers
- Datum und Anlass (Veranstaltung, Dankeschön, Jubiläum)
- Wert zzgl. MwSt.
- Kumulierter Gesamtwert pro Geschäftsbeziehung und Jahr
- Rechnung aufbewahrt und mit dem Beziehungsdossier verknüpft
Welche Geschenkideen eignen sich geschäftlich und welche persönlich?
Geschäftliche Geschenkideen:
- Premium-Cocktailbox: hochwertig, präsentierbar und gut als Relationen-Geschenk zu fakturieren. Eine Cocktailbox für zwei eignet sich als Aufmerksamkeit; eine Box für sechs passt zu einem größeren Team oder einer Abschlussveranstaltung.
- Kulinarisches Paket oder Weinbox: zeitlos und breit geschätzt, sofern der Wert innerhalb der Mehrwertsteuergrenze bleibt.
- Erlebnisveranstaltung: ein Kochkurs oder eine Verkostung für ein kleines Team stärkt die Beziehung und lässt sich gut als Repräsentation dokumentieren.
- Hochwertiges Glasgeschirr: ein Cocktailglas-Set mit subtiler Markenreferenz ist funktional und bleibend.
- Geschenkgutschein: flexibel und wertstabil, wie ein Geschenkgutschein, den der Empfänger selbst einlösen kann.
Persönliche Geschenkideen:
- Ein Schmuckstück oder Accessoire mit persönlicher Gravur
- Ein Fotobuch oder eingerahmte Erinnerung
- Eine Cocktailbox als Geburtstagsgeschenk für einen guten Freund, rein als Erlebnisgeschenk
- Ein Erlebnisgutschein für etwas, das der Empfänger schon lange machen möchte
Der Unterschied liegt nicht immer am Produkt selbst. Eine Cocktailbox kann geschäftlich sein, wenn Sie sie nach Abschluss eines Projekts an einen Kunden schicken, und persönlich, wenn Sie sie Ihrem besten Freund zu seinem Geburtstag schenken. Kontext und Buchhaltung bestimmen die Einstufung, nicht das Produkt.
Wann ist eine Cocktailbox persönlich und wann geschäftlich?
Dasselbe Produkt, zwei völlig unterschiedliche steuerliche und relationale Kontexte. So funktioniert das in der Praxis.
Szenario A: geschäftlich
Eine Marketingagentur schließt ein Projekt mit einem Kunden ab. Sie schickt eine Premium-Cocktailbox als Dankeschön, zusammen mit einer persönlichen Karte. Auf der Rechnung stehen: Name des Kunden, Firmenname, Datum, Anlass („Abschluss Projekt X“) und Wert zzgl. MwSt. Der Gesamtwert des Geschenks für dieses Unternehmen bleibt in diesem Jahr unter 227 €. Die Mehrwertsteuer ist vollständig abziehbar.
Szenario B: persönlich
Dieselbe Cocktailbox, aber nun schickt ein Freund sie einem anderen Freund zu seinem Geburtstag. Es gibt keine Geschäftsbeziehung, keine Rechnung für das Unternehmen und keine steuerliche Einstufung. Es ist eine private Ausgabe.
Was bestimmt den Unterschied? Drei Elemente:
- Die Beziehung: geschäftlich oder privat?
- Der Anlass: professioneller Meilenstein oder persönlicher Anlass?
- Die Dokumentation: steht es in der geschäftlichen Buchhaltung mit dem richtigen Kontext?
Steuerexperten raten, den geschäftlichen Zweck in der Buchhaltung immer hervorzuheben, auch wenn ein Produkt wie eine Cocktailbox auf den ersten Blick privat wirkt. Die geschäftliche Absicht muss nachweisbar sein, nicht nur plausibel.
Profi-Tipp: Notieren Sie auf der Rechnung oder in Ihrer Buchhaltungssoftware immer den Anlass in einem Satz: „Relationen-Geschenk zum Abschluss von Projekt X, Kunde Y, Datum Z.“ Dieser eine Satz kann bei einer Prüfung den Unterschied zwischen abziehbar und nicht abziehbar machen.
Cocktailsbynina bietet fertige Cocktailboxen an, die je je nach Kontext sowohl geschäftlich als auch persönlich verschenken kannst. Die professionelle Verpackung und die Möglichkeit, eine Rechnung auf deinen Namen zu erhalten, machen sie zu einem geeigneten Werbegeschenk.
Dos und Don'ts bei persönlichen und geschäftlichen Geschenken
Dos:
- Richte das Geschenk auf den Empfänger und den Anlass ab
- Bewahre die Rechnung immer auf und notiere den geschäftlichen Kontext
- Setze auf Qualität: Ein hochwertiges Werbegeschenk lässt sich bei einer Prüfung besser rechtfertigen als ein billiger Werbeartikel
- Behalte im Blick, wie viel du pro Geschäftspartner und Jahr ausgibst, damit du die Grenze von 227 € nicht unbewusst überschreitest
- Prüfe, ob der Empfänger intern eine Richtlinie für die Annahme von Geschenken hat
Don'ts:
- Verschenke keine Geschenke, die so wertvoll sind, dass sie als Bestechung angesehen werden könnten, insbesondere nicht im öffentlichen Sektor oder bei Unternehmen mit strengen Integritätsregeln
- Verbuche ein persönliches Geschenk niemals ohne nachweisbaren geschäftlichen Anlass als geschäftliche Ausgabe
- Vergiss nicht, dass Geschenke an mehrere Ansprechpartner innerhalb desselben Unternehmens für die Mehrwertsteuergrenze dieses Unternehmens zählen
Schnelle Checkliste vor dem Versenden:
- Ist der Empfänger ein geschäftlicher oder persönlicher Kontakt?
- Was ist der Anlass, und ist er geschäftlich oder privat?
- Bleibt der kumulierte Wert für diesen Kontakt in diesem Jahr unter 227 € zzgl. Mehrwertsteuer?
- Hast du die Rechnung mit Name, Unternehmen, Datum und Anlass aufbewahrt?
- Passt der Wert des Geschenks zum geschäftlichen Kontext, ohne ein Bestechungsrisiko darzustellen?
Warnung: Wenn du mehrere Geschenke an verschiedene Mitarbeiter desselben Unternehmens sendest, zählt der Gesamtwert für diesen einen Kontakt. Drei Geschenke im Wert von jeweils 90 € an drei Kollegen desselben Unternehmens bedeuten insgesamt 270 € und überschreiten damit die Grenze.
Ein Hinweis des Autors
Was mir in der Praxis auffällt: Viele Unternehmer behandeln Geschenke als Nebensache, obwohl die steuerlichen und zwischenmenschlichen Folgen manchmal erheblich sein können. Der Unterschied zwischen einem gut dokumentierten Werbegeschenk und einer privaten Ausgabe, die du versehentlich geschäftlich verbucht hast, liegt oft in einer einzigen Zeile auf der Rechnung. Das ist wenig Aufwand für etwas, das bei einer Prüfung für viel Ärger sorgen kann.
Eine Cocktailbox als geschäftliches Werbegeschenk: So funktioniert es bei Cocktailsbynina
Cocktailsbynina liefert hochwertige Cocktailboxen, die professionell verpackt sind, sofort servierfertig sind und sich sowohl für persönliche als auch für geschäftliche Anlässe eignen. Für Unternehmen, die ein Werbegeschenk suchen, das auffällt, ohne zu übertreiben, ist das ein praktischer Ausgangspunkt.
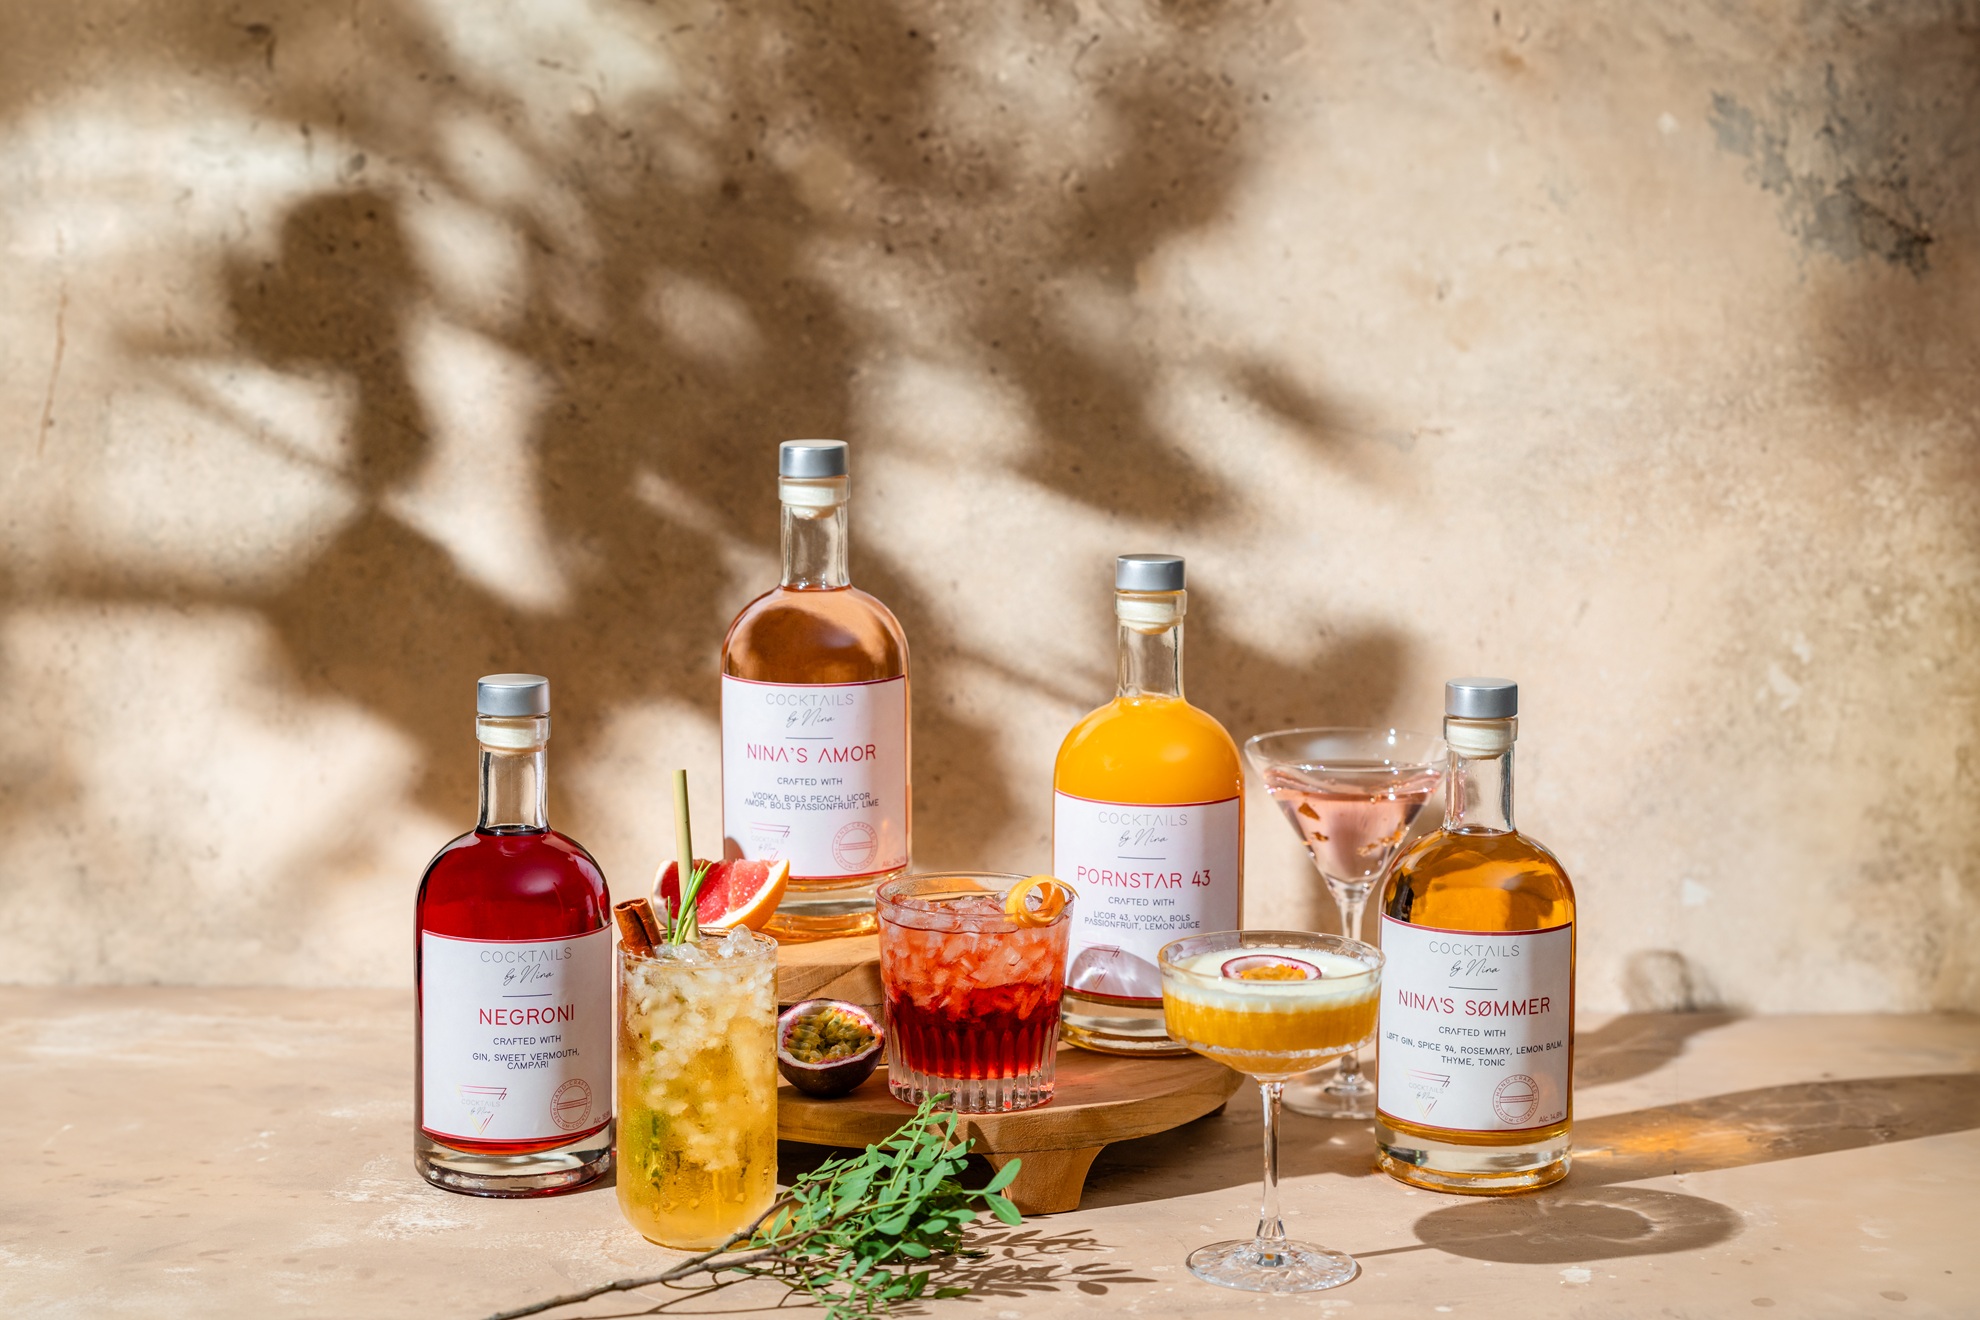
Die Cocktailbox für vier eignet sich gut als Aufmerksamkeit für ein kleines Team oder als Jahresendgeschenk für einen Stammkunden. Die Box für sechs passt zu größeren Geschäftsbeziehungen oder Abschlussveranstaltungen. Beide kommen in einer ansprechenden Verpackung, die die geschäftliche Absicht unterstreicht. Du erhältst eine Rechnung auf den Namen deines Unternehmens, sodass die Buchhaltung sofort in Ordnung ist.
Entdecke das gesamte Sortiment auf Cocktailsbynina und wähle das Paket, das zu der Geschäftsbeziehung und dem Budget passt.
Quellen
Für alle, die weitere Details zu den steuerlichen Aspekten erfahren oder die aktuellen Regeln überprüfen möchten:
- Mehrwertsteuerabzug bei Geschenken, Werbegeschenken und Mitarbeiterleistungen | Finanzamt
- Werbegeschenke und Steuern: Das sind die Regeln | Handelsregister
- Werbegeschenk absetzbar? Mehrwertsteuerregeln für geschäftliche Geschenke - MKB Servicedesk
- Alle Regeln zum steuerlichen Abzug von Werbegeschenken - TvdW
Nutze diese Quellen, um: die aktuellen Grenzbeträge zu überprüfen, Beispiele mit deiner Situation zu vergleichen und im Zweifelsfall einen Steuerberater zu Rate zu ziehen.
Dieser Artikel enthält allgemeine Informationen und ersetzt nicht die Beratung eines qualifizierten Finanzberaters. Sprich vor einer Handlung auf Grundlage dieser Inhalte mit einem qualifizierten Finanzexperten über deine individuelle Situation.
Empfehlung
- So wählst du das richtige Getränkgeschenk: Erklärt – Cocktails by Nina
- Cocktail-Mixer-Geschenkoptionen für jeden Anlass – Cocktails by Nina
- Unterschied zwischen Fertigprodukten und selbstgemachten Cocktails: Wann wählst du was? – Cocktails by Nina
- Die Rolle der Dekoration bei Partys: Atmosphäre & Stil – Cocktails by Nina